Analyse de tricount par Appwee
Quand on partage un logement, les petites dépenses ont vite fait de se mélanger : les courses du dîner, le produit ménager acheté en passant, ou le repas commandé parce que personne n’avait envie de cuisiner. J’apprécie tricount pour une raison simple : l’application donne un endroit commun où noter ces frais et voir comment les répartir, plutôt que de laisser les souvenirs et les messages décider qui doit quoi. Elle est surtout utile quand plusieurs personnes contribuent à des dépenses récurrentes ou ponctuelles, sans vouloir transformer chaque achat en discussion comptable.
Un pot commun pratique, sans changer ses habitudes bancaires
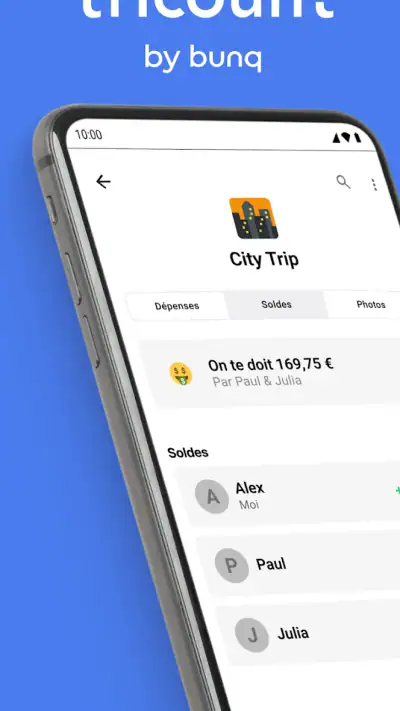
Dans mon usage, le bon réflexe consiste à créer un compte partagé pour un contexte précis — par exemple un week-end, une colocation ou des vacances — puis à y inscrire les achats au fur et à mesure. Si je paie les courses et qu’une autre personne règle le dîner, chacun peut ajouter sa dépense au même suivi. On obtient ainsi une vue plus claire de l’équilibre du groupe qu’en parcourant un fil de conversation rempli de montants et de reçus.
Le développeur, bunq, propose ici une application de finance centrée sur le partage des dépenses, pas un outil à confondre avec un compte bancaire complet. Cette distinction compte : tricount aide à organiser les sommes entre participants, mais le groupe doit toujours décider comment régler concrètement les comptes. Pour celles et ceux qui veulent simplement savoir qui a avancé quoi, cette séparation rend l’outil facile à adopter. Pour qui souhaite que chaque dépense soit prélevée automatiquement ou que l’application remplace son service bancaire, ce n’est pas la bonne attente.
Un cas très réaliste est celui d’une colocation où les achats ne sont pas toujours partagés à parts égales. Une personne peut prendre les produits de base, une autre acheter quelque chose destiné à tout le monde, et une troisième ne pas être présente cette semaine-là. Le point important est de saisir correctement qui participe à une dépense. Si l’on met tout le monde dans chaque achat par automatisme, le calcul sera peut-être cohérent sur le papier, mais injuste dans la vie quotidienne. Je conseille donc de traiter chaque entrée comme une petite décision de groupe, pas comme une ligne à remplir machinalement.
Cette méthode fonctionne également lors d’un séjour entre amis : au lieu de régler immédiatement chaque café ou chaque trajet entre participants, on garde une trace commune et on fait le point ensuite. C’est particulièrement appréciable quand les avances s’alternent. En revanche, je ne l’utiliserais pas pour surveiller le moindre achat individuel ou imposer une comptabilité domestique à quelqu’un qui préfère garder ses finances privées. Le partage doit rester volontaire et le cadre doit être clair pour tout le monde.
Bien poser les limites dès la création du suivi
La configuration la plus importante n’est pas technique : elle consiste à définir qui fait partie du groupe et quelles dépenses sont réellement communes. Pour une maison, je séparerais les frais partagés des achats personnels, même s’ils sont réglés au même endroit. Un achat de nourriture destiné à tous n’a pas le même statut qu’un article choisi par une seule personne. Cette frontière évite les désaccords ultérieurs et rend le bilan plus utile.
Je recommande aussi de nommer les suivis selon leur usage plutôt que de tout regrouper sous un vague « dépenses ». Un espace consacré aux courses régulières ne devrait pas forcément contenir les frais d’un voyage ou d’un cadeau commun. Cette séparation est une astuce d’organisation, pas une fonction compliquée : elle limite les confusions quand le groupe consulte ses dépenses plusieurs jours plus tard. Pour les dépenses exceptionnelles, noter un intitulé explicite aide également à se rappeler pourquoi le montant a été engagé.
Un autre bon réflexe consiste à entrer une dépense au moment où elle est encore fraîche en mémoire. Reporter toute la saisie à la fin de la semaine peut sembler plus rapide, mais on risque alors d’oublier qui était concerné ou de confondre deux achats proches. Si tout le monde ne souhaite pas participer à la saisie, une personne peut jouer le rôle de référent, à condition que les autres puissent vérifier les entrées et signaler une erreur. C’est une organisation légère, mais elle évite qu’un historique partagé repose sur des suppositions.
Le principal compromis d’un suivi commun est justement cette discipline. L’application ne peut pas rendre exacte une dépense mal attribuée ni deviner qu’un achat ne concerne que deux colocataires sur quatre. Dans une maison où personne ne veut prendre quelques secondes pour noter les achats, le groupe risque de revenir aux calculs de mémoire. Je trouve donc tricount plus convaincant pour des participants prêts à suivre une règle simple que pour un foyer qui attend une automatisation totale.
Coordonner les dépenses sans multiplier les relances
La valeur du suivi partagé apparaît surtout lorsqu’il faut prendre une décision. Avant de demander un remboursement, on peut consulter l’ensemble des avances plutôt que d’isoler la dernière dépense. Cela aide à éviter les petits virements en chaîne : si plusieurs personnes ont payé à tour de rôle, le bilan global est souvent plus parlant qu’une succession de règlements après chaque achat. L’application sert alors de référence commune, tandis que le groupe choisit lui-même le moment et la façon de solder les comptes.
Pour que cette coordination reste saine, j’éviterais de transformer chaque ligne en preuve à charge. Une dépense contestée se règle mieux en vérifiant calmement son objet et les personnes concernées qu’en supposant qu’une erreur est forcément une mauvaise intention. Dans une colocation, les habitudes varient : l’un préfère régler tout de suite, l’autre faire un bilan périodique. Se mettre d’accord sur un rythme — par exemple à la fin d’un séjour ou quand les courses communes ont été faites plusieurs fois — réduit les relances sans demander à tout le monde d’adopter la même manière de gérer son argent.
Galerie
Pour une famille qui utilise un appareil partagé, je garderais une distinction nette entre l’accès à l’appareil et la participation au suivi. Le fait que plusieurs personnes se servent du même téléphone ne signifie pas que les informations financières doivent être visibles par tout le monde. Avant d’ajouter une dépense, vérifiez qui peut consulter l’écran et évitez de laisser un appareil ouvert si d’autres membres du foyer l’utilisent. Ce sont des précautions ordinaires, mais elles comptent davantage ici que dans une simple liste de courses.
Je ne choisirais pas tricount pour gérer des factures du foyer qui nécessitent des échéances, des justificatifs formels ou une validation détaillée par plusieurs responsables. Son intérêt est ailleurs : rendre compréhensible la répartition des avances d’un groupe. Si le besoin est de suivre un budget familial complet, de payer des factures ou de faire de la comptabilité professionnelle, une application conçue pour ces tâches sera plus adaptée. À l’inverse, un tableau partagé peut suffire pour deux personnes qui n’ont que quelques dépenses communes et veulent garder une trace très personnalisée.
Âge, confiance et habitudes de la maison
tricount est classée PEGI 3, ce qui indique une classification adaptée à un jeune public, mais cela ne transforme pas l’application en outil familial avec des rôles ou des contrôles parentaux. Je ne confierais donc pas à un enfant la responsabilité de gérer les dépenses du foyer sur la seule base de cette classification. Pour un adolescent qui participe à un voyage ou à une activité de groupe, l’adulte peut plutôt expliquer ce qui doit être partagé et vérifier que les montants sont compris. L’âge de classement et la capacité à prendre des décisions financières sont deux sujets différents.
La confiance repose aussi sur la façon dont le groupe utilise les informations. Si un parent règle une dépense destinée à plusieurs membres de la famille, il peut être utile d’expliquer pourquoi elle figure dans le suivi et comment la répartition a été choisie. Pour des adultes vivant ensemble, le même principe s’applique : le suivi partagé doit porter sur les frais convenus, et non devenir un moyen de contrôler les achats personnels. Je trouve cette limite essentielle pour que l’outil facilite la discussion au lieu de la remplacer.
Pour les foyers utilisant une tablette ou un téléphone commun, le mieux est de décider qui saisit les dépenses et quand l’écran peut être consulté. Si plusieurs personnes saisissent les montants, gardez une habitude commune pour les intitulés et la participation aux frais. Si une seule personne s’en charge, prévoyez un moment où les autres peuvent relire le suivi. Dans les deux cas, la transparence vient surtout de la règle choisie par le foyer, pas d’une promesse de contrôle automatique.
Ce qu’il faut attendre de l’application au quotidien
Le téléchargement est gratuit, et son adoption ne demande pas de convaincre tout le monde de changer de banque. C’est un avantage concret pour les groupes qui veulent seulement mieux répartir leurs avances. L’application compte une note moyenne de 4,8 sur environ 195 000 évaluations, et elle a dépassé les 10 millions d’installations. Ces chiffres témoignent d’un usage large, mais je les prendrais comme un indice de popularité, pas comme la garantie que chaque foyer aura les mêmes habitudes ou le même résultat.
La version actuelle, 14.4.0, s’adresse aux appareils fonctionnant sous Android 7.0 ou une version ultérieure. Si une personne du groupe possède un téléphone plus ancien, mieux vaut vérifier la compatibilité avant de baser toute l’organisation commune sur l’application. Le service est aussi disponible sur iOS, ce qui peut faciliter un groupe réparti entre les deux systèmes. Dans la pratique, le meilleur choix reste celui que tous les participants peuvent consulter sans friction.
Face aux notes dans un groupe de messagerie, tricount a l’avantage de rassembler les montants dans un suivi dédié plutôt que de les disperser dans la conversation. Face à une feuille de calcul, il demande moins de mise en forme et convient mieux aux groupes qui veulent une lecture rapide des avances. Mais un tableur peut être préférable si vous avez besoin de colonnes très particulières, d’un historique personnalisé ou d’un contrôle précis sur la présentation. Quant au simple partage des dépenses à deux, une note commune peut rester suffisante si le volume est faible et les règles évidentes.
Je ne considérerais pas non plus l’application comme une solution aux désaccords de fond. Elle peut clarifier les sommes saisies, mais elle ne décide pas si une dépense devait être commune, si une personne doit contribuer malgré son absence, ou si un règlement doit se faire immédiatement. Ces questions demandent une conversation. Un bilan clair aide à la rendre plus courte et plus factuelle, mais le groupe doit tout de même s’entendre.
Mon avis pour un foyer ou un groupe régulier
Je recommande tricount aux colocataires, aux familles d’adultes et aux groupes d’amis qui avancent régulièrement des frais les uns pour les autres et acceptent de tenir un suivi commun. Son intérêt est particulièrement net quand plusieurs personnes paient à tour de rôle et que le groupe veut éviter les calculs faits de tête. Pour en tirer le meilleur, définissez d’abord les dépenses concernées, choisissez une personne responsable de la saisie ou répartissez clairement cette tâche, puis vérifiez les entrées avant de régler le solde.
Je le conseillerais moins à celles et ceux qui souhaitent une gestion bancaire complète, une automatisation de chaque achat, ou un système de contrôle familial détaillé. Il peut aussi être excessif pour un couple ou deux amis qui partagent rarement des frais et s’en sortent déjà avec une note. Mais si les dépenses s’accumulent et que les rappels deviennent gênants, tricount offre un cadre simple pour remettre les chiffres au clair sans faire de l’argent le sujet permanent de la vie commune. C’est cette utilité modeste et concrète qui, à mes yeux, en fait un bon choix pour les groupes organisés et un choix moins pertinent pour ceux qui veulent tout déléguer à l’application.
tricount Avantages et inconvénients
- Répartition des dépenses claire
- avec le solde de chacun mis à jour automatiquement.
- Ajout rapide des dépenses
- y compris avec des montants inégaux entre participants.
- Possibilité de partager un tricount pour que chacun puisse le consulter et le compléter.
- Prise en charge de plusieurs devises
- pratique pour les voyages à l’étranger.
- Les dépenses peuvent être réparties selon différentes parts
- pas seulement à parts égales.
- Tous les participants doivent utiliser l’application pour profiter pleinement du suivi partagé.
- Les remboursements sont calculés
- mais l’application ne règle pas automatiquement les dettes.
- La saisie manuelle des dépenses peut devenir fastidieuse pour les groupes très actifs.
- Les options de personnalisation restent limitées pour les budgets ou catégories complexes.
- Une connexion Internet peut être nécessaire pour synchroniser les modifications entre participants.
tricount Foire aux questions
Qu’est-ce que Tricount et à qui l’application s’adresse-t-elle ?
Tricount sert à suivre et à répartir des dépenses entre plusieurs personnes. Elle peut être utile lors d’un voyage, d’une colocation, d’un repas en groupe ou de toute autre activité partagée. Vous créez un groupe de dépenses, puis chaque participant peut consulter les achats et les sommes dues. L’application convient surtout aux personnes qui veulent éviter les calculs manuels et garder une vue claire des remboursements à effectuer.
Comment créer un tricount et inviter les autres participants ?
Après avoir créé un groupe, vous pouvez lui donner un nom, choisir la devise et ajouter les personnes concernées. Les participants peuvent généralement rejoindre le tricount à l’aide d’un lien de partage ou d’une invitation, selon les options disponibles dans l’application. Une fois le groupe accessible, chacun peut consulter les dépenses et en ajouter. Avant de partir, vérifiez que tous les membres utilisent le bon tricount afin d’éviter les oublis ou les doublons.
Comment Tricount calcule-t-il qui doit rembourser qui ?
Pour chaque dépense, vous indiquez généralement qui a payé, le montant et les personnes qui doivent en partager le coût. Tricount prend ensuite en compte les dépenses enregistrées et les participations de chacun pour établir les soldes. L’application peut suggérer des remboursements destinés à équilibrer les comptes sans multiplier inutilement les transactions. Ces résultats dépendent toutefois des informations saisies : vérifiez les montants, les participants et la répartition avant de procéder à un remboursement.
Tricount est-il gratuit et faut-il créer un compte pour l’utiliser ?
Les conditions d’accès, les fonctionnalités gratuites et les éventuelles options payantes peuvent évoluer avec les mises à jour. Consultez la fiche de Tricount sur l’App Store ou Google Play ainsi que les informations affichées dans l’application pour connaître les conditions actuelles. Les possibilités de création de compte ou d’utilisation sans compte peuvent également dépendre de la version et du mode de partage choisi. Vérifiez ces détails avant de télécharger l’application si vous avez des exigences particulières.
Peut-on utiliser Tricount hors ligne et les données sont-elles synchronisées ?
La disponibilité hors ligne et la synchronisation peuvent dépendre de la version de l’application, du type de tricount et de votre connexion. Si vous ajoutez des dépenses sans réseau, ne présumez pas qu’elles sont immédiatement visibles par les autres : vérifiez qu’elles apparaissent bien après le retour de la connexion. Comme pour tout service qui stocke des informations de dépenses, consultez les réglages et la politique de confidentialité de Tricount afin de comprendre comment vos données sont traitées et partagées.

Télécharger